今日科技圈被两条主线贯穿:一边是 OpenAI 首颗自研芯片「辣椒」宣称跑分超越英伟达 GB300,CUDA 护城河第一次被正面质疑;另一边是 3.1 万亿美元算力承诺与”半数数据中心可能延期”的担忧同时出现,军备竞赛与泡沫警报同框。苹果连发硬件大动作,人形机器人融资与赛事同步升温。最值得关注的一条:OpenAI 自研芯片——它可能是 AI 算力权力格局松动的最早信号。
1. OpenAI首颗自研芯片「辣椒」宣称超越英伟达GB300,CUDA护城河首次被正面质疑
 据新智元报道(8月26日),OpenAI 首颗自研推理芯片「辣椒」(代号相关报道称其测试表现超越英伟达 GB300),外媒同步报道 OpenAI 自研 AI 芯片测试表现超越英伟达 GB300,并称 GPT-6 的训练与推理将逐步摆脱对 CUDA 生态的依赖,引发”CUDA 护城河已死”的讨论。
💡信息差:这条新闻的分量不在跑分数字,而在”生态解绑”四个字。过去十年英伟达的统治力=硬件性能×CUDA 软件生态,后者比前者更难撼动。OpenAI 若真能在自家芯片上跑通 GPT-6,等于向全行业证明”不交 CUDA 税”是可行的,这会鼓励更多大厂自研芯片。普通人能感知的变化是:AI 算力成本长期下行的预期被强化,云服务、API 调用价格有望继续走低——做 AI 应用的人,别急着为算力囤货。
2. 比尔·盖茨万字长文警告:动荡的AI时代已经到来,这次不一样
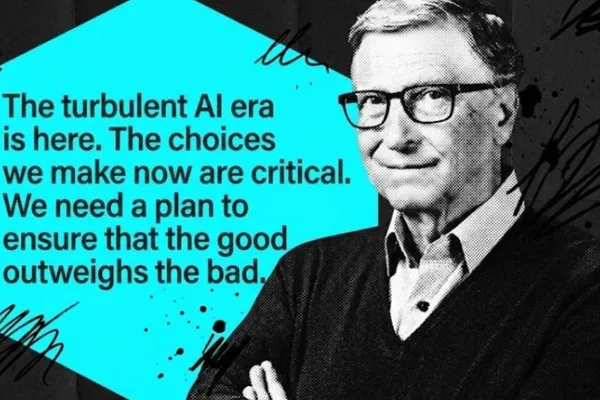 比尔·盖茨发布万字长文(8月26日,经36氪转载),警告 AI 带来的社会动荡”这次不一样”,并提出”划出人类保留区”的设想,呼吁在 AI 全面接管效率型工作之前,为人类价值、人际连接和意义感留出空间。
💡信息差:盖茨的立场转变值得注意——从”AI 将解决一切”到”AI 需要被圈养”,说明最懂技术的人开始担心技术的社会反噬。“人类保留区”短期内不会变成政策,但它会加速两个方向的共识:一是 AI 时代”人的不可替代性”将集中在情感、判断、责任承担上;二是监管与伦理讨论会从学术圈进入立法议程。对普通人的直接启示:别把职业护城河押在纯效率型技能上,沟通、信任、审美这类”机器难以定价”的能力会越来越值钱。
3. 道交法修订草案:自动驾驶激活状态违法由车企担责
据 8点1氪(8月26日)报道,道交法修订草案拟规定:自动驾驶功能激活状态下发生交通违法,由车企承担责任;辅助驾驶状态下仍由驾驶人负责。
💡信息差:这是国内自动驾驶责任划分的里程碑式立法信号。此前”司机还是车企负责”的模糊地带,是 L3+ 车型不敢放开手脚的最大障碍。车企担责意味着责任主体清晰化,反而会倒逼车企对系统安全负责、加快高阶智驾落地,Robotaxi 和城市 NOA 的扩张节奏可能明显提速。对消费者是利好:真出了事有明确追责对象;对车企则是压力测试——敢卖 L3,就得敢扛责任。
4. 苹果一周双响:为AI造的新Mac mini涨价2500元,首款折叠屏定档9月9日
 据爱范儿(8月26日)报道,新款 Mac mini 发布,价格大涨约2500元,苹果称这是”第一次为 AI 造电脑”;另据新浪科技,苹果将于 9月9日 发布首款折叠式手机。
💡信息差:Mac mini 涨价 2500 元却仍被视为”为 AI 造电脑”,说明苹果在给本地 AI 推理硬件重新定价——统一内存越大越贵,本质是在为端侧大模型收”算力税”。而折叠屏定档 9月9日,意味着苹果终于进入折叠形态的迟到者之争。两条放在一起看,苹果的策略很清晰:硬件利润要靠 AI 叙事和形态创新双轮驱动。想换机的可以等 9月9日 发布会后再决策,折叠屏首发价大概率不低,第一代尝鲜需谨慎。
5. 实测豆包工作:连上飞书后,Agent终于像个同事了
 据爱范儿(8月25日)实测报道,字节「豆包工作」接入飞书后,Agent 开始具备理解项目、上下文和工作流的能力,体验从”聊天机器人”进化到”能交付任务的同事”;同题材多篇分析指出,办公 Agent 大战的关键不在模型,而在文档与工作流的数据底座。
💡信息差:办公 Agent 的胜负手不是谁的模型聪明,而是谁的企业数据和工作流沉淀得最全——“不要输在没有文档上”。字节用豆包+飞书组合打的是”工具+数据”闭环,这是钉钉、企微之外的第三种打法。对企业决策者的启示:现在就开始整理结构化文档和流程,就是在给未来的 AI 员工”喂教材”;数据资产混乱的公司,买再贵的 AI 办公套件也白搭。
6. 小鹏机器人首轮融资超9亿美元,具身智能资本热度不减
据 8点1氪(8月25日)报道,小鹏机器人完成首轮融资,金额超过 9 亿美元;同期新浪科技报道,2026 年被称为人形机器人”新纪录”之年,中国具身智能还实现了世界首次人机混双对打(AstraTennis)。
💡信息差:9 亿美元的首轮融资,说明资本对人形机器人已经从”讲故事”进入”押注量产”阶段。但热闹背后要分清两类玩家:有车厂背景的(小鹏、特斯拉)在复用供应链和智驾技术,纯创业公司在烧钱抢身位。对人形机器人赛道,真正的分水岭是”能不能在工厂/家庭场景跑通 ROI”。普通人短期内别指望家用机器人,但可以关注相关供应链(减速器、传感器、执行器)的订单变化——那才是真金白银的信号。
7. Anthropic 450亿美元租算力,云巨头3.1万亿美元表外承诺浮出水面
据新浪科技(8月26日)报道,Anthropic 将向 Nscale 支付 450 亿美元租用 AI 算力;摩根士丹利同日披露,五大云巨头与英伟达等 AI 相关表外承诺超过 3.1 万亿美元。
💡信息差:450 亿美元租算力、3.1 万亿美元表外承诺,这些数字的共同点是”都还没真正花出去”。表外承诺(off-balance-sheet)意味着巨头们先用长期合同锁定算力,把风险转移给供应商和资本市场。这既是算力军备竞赛的实锤,也是巨大的远期债务——如果 AI 收入增速跟不上,这些承诺会变成连锁违约。对投资者的启示:别只看 AI 公司的当期财报,要盯它们的长期算力负债和资本开支承诺。
8. 美国拟建数据中心半数面临延期或取消风险
据新浪科技(8月26日)报道,投资公司 Kimmeridge 警告,美国拟建的数据中心中可能有一半面临延期或取消风险,原因包括电力供应、审批周期与融资成本。
💡信息差:这条和上一条对照着看特别有意思:一边是 3.1 万亿美元算力承诺,一边是半数数据中心可能烂尾——承诺和现实之间隔着一道”电力+审批+利率”的墙。数据中心是 AI 泡沫论的核心标的,若延期潮坐实,英伟达的订单可见度、云厂商的资本开支指引都会被重新定价。对国内从业者的信号:海外算力基建的瓶颈(电力)同样是国内的瓶颈,液冷、储能、电力设备等”算力配套”板块反而有确定性机会。
9. 2026人形机器人”新纪录之年”:量产、融资、赛事全面提速
据新浪科技报道,2026 年被视为人形机器人创纪录之年,从融资规模、量产计划到赛事应用(世界首次人机混双对打)全面提速,产业进入从实验室到工厂的关键爬坡期。
💡信息差:人形机器人最大的叙事变化是”从展示到交付”——今年行业的关键词从 Demo 变成了”量产台数”和”真实场景工作时长”。但要注意,多数厂商的量产仍是”千台级”试产,距离”万台级”经济性拐点还有距离。对普通人的参与点:一是就业上,机器人运维、数据标注、场景训练等新岗位在起量;二是投资上,谨防”展会型公司”——没有真实订单的量产发布会,只是融资 PPT。
10. 英伟达业绩即将发布:OpenAI芯片冲击下的关键一役
据新浪科技(8月26日)报道,英伟达最新季度业绩即将发布,市场高度关注其数据中心收入与下季度指引,叠加 OpenAI 自研芯片消息,本次财报被视为算力板块的”压力测试”。
💡信息差:英伟达财报从来不只是英伟达的事——它同时是 AI 资本开支的”体温计”和整个算力板块的定价锚。这次的特殊性在于:OpenAI 芯片消息给了空头现成的叙事,财报若不及预期,“AI 泡沫”讨论会立刻放大;若超预期,则证明需求依然滚烫。建议关注三个数字:数据中心收入增速、下季指引、以及管理层对自研 ASIC 竞争的表态。持有算力相关资产的人,这几天别加杠杆。
今日信息差总结
今日 10 条信息背后有一条共同的暗线:AI 的”造富故事”正在从无限乐观切换到”边狂欢边算账”。OpenAI 自研芯片挑战英伟达、3.1 万亿美元算力承诺与数据中心延期风险并存、盖茨呼吁”人类保留区”——技术能力、资本承诺与社会反思在同一天集中爆发,说明 AI 产业正从”信仰驱动”进入”兑现驱动”阶段。对企业与个人的共同启示:过去两年靠”AI 概念”就能获得溢价的时代正在过去,接下来比拼的是真实效率、真实订单和真实责任(如自动驾驶立法、车企担责)。普通人能抓住的机会,不是追热点,而是围绕”AI 落地的基础设施”——数据整理、算力配套、责任机制、人的不可替代能力——提前卡位。
本文由自动化早报流水线每日生成,事实以原文为准。
评论