今天科技圈几乎被 AI 包场:马斯克让 Grok Bot 免费接入 Opus 5.5 和 X 全部功能、Anthropic 的 Opus 5.5「接入一切」引发全硅谷围剿、Claude 打起 10 美分价格战、GPT-6 凌晨上线智能界面。与此同时,资本与消费端呈现反差:DeepSeek 新一轮融资逼近 1000 亿,而小米市值已跌掉超 9600 亿、iPhone 18 Pro 被曝削减零部件产量。今天最值得关注的一条是「Opus 5.5 接入一切」——它标志着大模型的竞争逻辑,正从「谁更强」切换到「谁更便宜、谁抢到入口」。
1. 马斯克放大招:Grok Bot 免费用 Opus 5.5 和 X 全部功能
 据 36 氪 / 新智元报道(2026-10-09),马斯克正倾力强推 Grok Bot,用户可以免费使用 Opus 5.5 以及 X 平台的全部功能,目标直指「第一 Personal Agent」(个人智能体)。
💡信息差:这不是一次普通促销,而是马斯克用「X 的流量 + 别人的旗舰模型」换一张 Agent 入场券——最狠的一步,是让 Grok Bot 能调用竞品 Opus 5.5,等于把「模型」降格成可替换的零件,「入口」才是它真正想占的位。谁握住了用户每天都会打开的入口,谁就掌握了分发权,模型再强也可能沦为背后的水电。对普通用户,短期是白嫖红利;对开发者,要警惕把身家押在单一 Agent 平台上——今天它免费接入一切,明天它就掌握你的用户和定价权。
2. Opus 5.5 接入一切,OpenAI 遭全硅谷围剿,谷歌马斯克集体叛变了
据 36 氪 / 新智元报道(2026-10-09),Anthropic 的 Opus 5.5 正在「接入一切」,OpenAI 面临来自全硅谷的合围,谷歌、马斯克等昔日对手被指集体「叛变」倒向这一生态。
💡信息差:硅谷的站队逻辑变了——过去大家比谁的模型分高,现在比谁的朋友多。当一个模型能力足够强、又愿意开放接入,它就能把 OpenAI 从「默认选项」变成「可选项」,这是典型的生态绞杀:不是正面打赢你,而是让你的替代品无处不在。对国内厂商,这是个提醒:单点模型领先的窗口期越来越短,真正决定胜负的是接口、价格和渠道。对使用者,利好是「选择权」回来了;但也要看清,谁都想当那个「接入一切」的中枢,垄断的另一面就是新的锁定。
3. 硅谷大模型不装了:Claude 卷价格,GPT 学豆包
据 36 氪 / AIX 财经报道(2026-10-09),美国大模型开始打价格战——Claude 被曝低至 10 美分、GPT 出现 0 元档,被形容为美国 AI 也搞起了「百亿补贴」,打法越来越像中国的豆包。
💡信息差:价格战的本质是「清场」——用补贴把中小玩家和自研模型的生存空间挤没,再用规模把成本摊薄。这一步中国厂商两年前走过,如今轮到硅谷,说明大模型的「技术溢价」正在快速消失,行业从「卖能力」转向「卖算力规模与生态」。对创业者,靠「调用一个更便宜的模型」赚差价的路已死,差异化只能来自场景、数据和交付。对普通用户,记住一句老话:补贴期用着爽,等格局定了,价格会以另一种方式收回来。
4. GPT-6 凌晨上线智能界面,对话式 Agent 没戏了
 据 36 氪 / 新智元报道(2026-10-08),GPT-6 上线了以智能化 UI 为核心的新界面(代号 Eazo),定位为「Personal Agent」,被认为可能让纯对话式的 Agent 交互方式被淘汰。
💡信息差:「对话框」一直是 AI 的默认交互形态,但它的天花板很低——用户得先学会「怎么问」。一旦模型能主动理解界面、预测意图、直接动手,交互就从「人迁就机器」变成「机器迁就人」,这是产品范式的切换。对做 AI 应用的人,这意味着「聊天框」不再是护城河,真正的竞争回到工作流设计与系统集成;对普通人,未来的 AI 不是等你提问,而是替你动手——便利之外,权限与边界将成为新的必答题。
5. 太震撼了,Claude 画出首张紫外全天图,1.19 亿颗星逐颗叠上
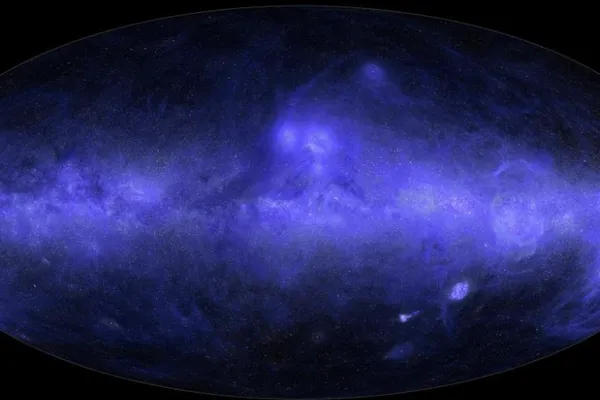 据 36 氪 / 新智元报道(2026-10-09),Anthropic 的 Claude 参与补全了人类首张完整的紫外波段银河全天图,涉及约 1.19 亿颗恒星的数据逐颗叠加处理。
💡信息差:注意这里 AI 的价值不是「发现新星」,而是把天文级的海量数据「清洗、对齐、成图」——这恰恰是科研里最耗时、最枯燥、最依赖人力的环节。它说明 AI for Science 的突破口未必是惊天动地的「新理论」,而是先把科学家从数据处理里解放出来。对科研机构和工业研发,值得算一笔账:谁先把 AI 接进数据流水线,谁就能把研发周期压缩一截;对个人,重复性的「数据苦力活」会最先被替代。
6. DeepSeek 新一轮融资逼近 1000 亿
据 36 氪 / 8 点 1 氪报道(2026-10-08),DeepSeek 新一轮融资规模逼近 1000 亿元。
💡信息差:在硅谷忙着打价格战、抢入口的同时,国产大模型用千亿级融资证明资本仍在加注「性价比 + 开源」这条路线。钱的去向比金额更关键——大概率砸向算力、数据与人才。对国内从业者,这意味着岗位与开源生态会继续扩张;对用户,更实际的结果是国产模型越来越便宜、越来越好用。但也别高兴太早:融资是弹药,不是盈利,能否把成本降下来、把商业化跑通,才是下一阶段的生死线。
7. 小米跌掉 9600 亿,雷军只剩一张底牌
 据 36 氪 / 亿欧网报道(2026-10-08),小米股价已从高点 61.45 港元跌至近期低点 21.3 港元,市值从约 1.59 万亿港元缩水至不足 6300 亿港元,跌超 9600 亿港元;在手机基本盘承压、AI 与机器人尚无规模收入的情况下,五年投入超 400 亿元的汽车业务仍是最大的估值变量。
💡信息差:小米的处境是「第二曲线还没长成、第一曲线已经见顶」的典型样本——手机增长放缓,汽车被寄予厚望却仍在烧钱,市场杀的从来不是「现在」,而是「未来有多确定」。对投资者,这类公司的估值波动本质是在给「故事」定价,一旦叙事动摇就会剧烈回调;对从业者,这提醒一个朴素道理:财报里最该盯的不是营收,而是「新业务的单位经济模型什么时候转正」——那才是故事兑现的证据。
8. iPhone 18 Pro 系列被曝削减零部件产量,供应链人士回应
据新浪科技报道(2026-10-10),iPhone 18 Pro 系列被曝削减零部件产量,供应链人士对此作出回应。
💡信息差:苹果旗舰的「减产传闻」在产业链里分量很重,因为它通常指向上游订单、备货节奏与终端需求的真实预期。更值得注意的背景是:当 AI 手机成为营销卖点,消费者却还没被证明「值得为此换机」——需求疲软时,最先收缩的就是元器件订单。对供应链企业,要学会把「单一大客户依赖」的风险前置管理;对消费者,旗舰减产往往意味着后续促销与价格松动,不着急换机的可以再等等。
9. 美「龙」飞船载 4 名宇航员返回地球
据新浪科技报道(2026-10-10),美国 SpaceX 的「龙」飞船搭载 4 名宇航员返回地球。
💡信息差:商业载人航天的意义,不在「又一次成功」,而在于它把「天地往返」变成了可重复、可排期的常规服务——这是航天从「举国工程」转向「商业基础设施」的关键。发射与回收越常态化,成本就越低,太空实验、卫星组网乃至太空制造的商业门槛也越低。对产业链,可回收、低成本才是真正的护城河;对普通人的长期启发是:当一件事从「壮举」变成「日常」,它牵动的商业机会往往比壮举本身更大。
10. 尊界和懂车帝就「踏板断裂」事件作出回应
据新浪科技报道(2026-10-10),尊界(华为与江淮合作的高端车型)与汽车资讯平台懂车帝就一起「踏板断裂」事件分别作出回应;同日另有报道称懂车帝否认「已被立案调查并内部整顿」的传言。
💡信息差:这条表面是「车辆评测翻车」,实则是新能源车行业「评测公信力」与「品牌方话语权」的一次正面碰撞——当销量高度依赖网络口碑,一辆车的口碑就足以牵动股价,评测机构、媒体与品牌方围绕「谁能定义真相」的博弈会越来越激烈。对消费者,任何单一来源的结论都要留个心眼,尤其涉及安全问题时,优先看第三方检测与官方通报;对从业者,这提醒:流量时代的「证伪成本」很高,但信任一旦崩了,重建的代价更高。
今日信息差总结
把今天这 10 条串起来,一条主线浮现:AI 的竞争正从「比谁强」全面转向「比谁便宜、抢谁入口」。一侧是入口战与价格战——马斯克用免费 + 跨模型接入抢 Agent 入口,Opus 5.5 靠「接入一切」围剿 OpenAI,Claude 与 GPT 打补贴,GPT-6 用智能界面替换聊天框;另一侧是「卖铲子」的资本与硬件继续吸金——DeepSeek 逼近千亿融资。与此同时,消费端却显疲态:iPhone 18 Pro 被曝减产、小米市值跌掉 9600 亿,说明这轮红利高度集中在供给端(AI 基础设施),而非需求端(消费电子)。三条记牢:一,别把身家押在单一平台或单一模型上,私有数据与工作流才是别人抄不走的护城河;二,「便宜」和「入口」是这一轮的关键词,补贴期享受红利的同时,要预判格局定了之后的价格回摆;三,真正的机会,多半在把 AI 接进枯燥的数据与研发流水线,而不是再造一个聊天框。
本文由自动化早报流水线每日生成,事实以原文为准。
评论